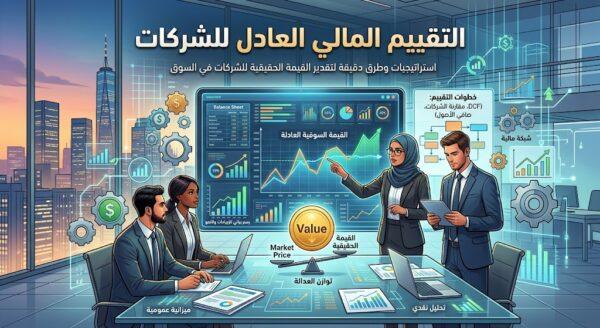
التقييم المالي العادل للشركات قد يبدو الاستحواذ على شركة ناجحة فرصة استثمارية جذابة، لكن السعر المرتفع لا يعني بالضرورة قيمة مرتفعة فقد تمتلك الشركة المستهدفة إيرادات قوية، وعملاء متنوعين، وأصولًا مهمة، ومع ذلك يكون سعر الاستحواذ المقترح أعلى بكثير من قيمتها الاقتصادية الحقيقية.
هنا تظهر أهمية التقييم المالي العادل للشركات؛ فهو يساعد المستثمر أو الشركة المستحوِذة على تحديد القيمة المنطقية للهدف الاستثماري، وفهم المخاطر، واكتشاف نقاط القوة والضعف قبل توقيع الصفقة.
ولا يقتصر التقييم على معرفة قيمة الأصول أو الأرباح الحالية، بل يشمل تحليل التدفقات النقدية، والديون، والنمو المتوقع، ومكانة الشركة في السوق، إضافة إلى العوامل التشغيلية والاستراتيجية.
لذلك قبل اتخاذ قرار الاستحواذ يجب الإجابة عن سؤال جوهري: هل السعر المطلوب يعكس القيمة الحقيقية للشركة أم يتضمن علاوة مبالغًا فيها؟
ما المقصود بالتقييم المالي للشركات؟
التقييم المالي العادل هو عملية تحليلية تهدف إلى تحديد القيمة الاقتصادية المنطقية للشركة بالاعتماد على بياناتها المالية والتشغيلية، إلى جانب ظروف السوق وآفاق النمو المستقبلية.
ويختلف التقييم العادل عن السعر المعروض في صفقة الاستحواذ. فالسعر قد يتأثر بعوامل مثل قوة التفاوض، أو المنافسة بين المشترين، أو الرغبة الاستراتيجية في الاستحواذ على حصة سوقية أو تقنية معينة.
ومن ثم فإن وجود فرق بين القيمة العادلة وسعر الاستحواذ لا يعني تلقائيًا أن الصفقة سيئة، لكنه يتطلب تفسيرًا واضحًا لهذا الفرق.
معايير أساسية لتحديد القيمة العادلة
1. تحليل الإيرادات والأرباح
يبدأ التقييم بفهم تطور الإيرادات والأرباح خلال السنوات السابقة. ولا يكفي النظر إلى رقم الأرباح في سنة واحدة، بل يجب تحليل اتجاه النمو واستدامته.
ويفضل دراسة:
- معدل نمو الإيرادات.
- هامش الربح.
- صافي الربح.
- الأرباح التشغيلية.
- جودة الإيرادات.
- مدى اعتماد الشركة على عدد محدود من العملاء.
2. التدفقات النقدية
التدفقات النقدية من أهم عناصر التقييم المالي فقد تظهر الشركة أرباحًا محاسبية جيدة، بينما تعاني فعليًا من ضعف السيولة أو ارتفاع احتياجات رأس المال العامل.
ولهذا يستخدم أسلوب التدفقات النقدية المخصومة لتقدير القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة.
ويعتمد هذا الأسلوب على توقع التدفقات النقدية، ثم خصمها بمعدل يعكس المخاطر وتكلفة رأس المال.
3. الديون والالتزامات
قبل الاستحواذ يجب فحص جميع الالتزامات المالية، وليس القروض فقط ويشمل ذلك
- القروض البنكية.
- الالتزامات قصيرة وطويلة الأجل.
- عقود الإيجار.
- الالتزامات الضريبية.
- الالتزامات المحتملة.
- الديون المستحقة للموردين
4. مضاعفات التقييم السوقية
يمكن مقارنة الشركة المستهدفة بشركات مشابهة باستخدام مؤشرات مثل:
- السعر إلى الأرباح
- قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك
- السعر إلى المبيعات
لكن استخدام هذه المؤشرات يحتاج إلى حذر لأن الشركات المتشابهة ظاهريًا قد تختلف في معدلات النمو، والديون، وهوامش الربح، وحجم السوق.
الأصول و القيمة للشركات
1. الأصول والقيمة الدفترية
في بعض القطاعات تلعب الأصول دورًا مهمًا في التقييم، خصوصًا الشركات التي تمتلك عقارات أو معدات أو أصولًا استثمارية كبيرة.
لذلك يجب مراجعة:
- القيمة الدفترية للأصول.
- القيمة السوقية للأصول.
- عمر الأصول.
- الاستهلاك.
- الحاجة إلى استثمارات رأسمالية مستقبلية.
2. توقعات النمو
التقييم العادل لا ينظر إلى الماضي فقط. بل يحاول الإجابة عن سؤال مهم: ما الذي تستطيع الشركة تحقيقه خلال السنوات المقبلة؟
ويجب فحص خطط النمو، وحجم السوق المستهدف، وقدرة الإدارة، ومستوى المنافسة، والمنتجات الجديدة، وفرص التوسع الجغرافي.
وفي الوقت نفسه، ينبغي تجنب المبالغة في التوقعات؛ لأن رفع توقعات النمو بصورة غير واقعية يمكن أن يؤدي إلى تقييم مبالغ فيه.
3. المخاطر والعوامل غير المالية
لا يمكن بناء تقييم قوي اعتمادًا على الأرقام وحدها فقد تتأثر قيمة الشركة بعوامل مثل
- قوة العلامة التجارية.
- اعتمادها على موظفين رئيسيين.
- جودة الإدارة.
- العلاقات مع العملاء.
- المنافسة.
- التغيرات التنظيمية.
- مخاطر التكنولوجيا.
- الدعاوى والنزاعات القانونية.
كيف يمكن للمستثمر اتخاذ قرار استحواذ أكثر أمانًا؟
يمكن اتباع إطار عملي من خمس خطوات
- جمع البيانات المالية والتشغيلية لعدة سنوات.
- إجراء العناية الواجبة المالية والقانونية والتشغيلية.
- استخدام أكثر من طريقة للتقييم بدل الاعتماد على نموذج واحد.
- إجراء تحليل السيناريوهات والحساسية للمتغيرات الرئيسية.
- تحديد الحد الأقصى للسعر الذي يمكن دفعه بما يتناسب مع العائد والمخاطر.
والأهم هو الفصل بين الرغبة في إتمام الصفقة وبين القيمة الحقيقية للشركة. فإذا أصبحت المنافسة على الصفقة سببًا لرفع السعر بشكل مبالغ فيه، فقد يتحول الاستحواذ من فرصة نمو إلى عبء مالي طويل الأجل.
أبرز الأخطاء في تقييم الشركات قبل الاستحواذ
هناك أخطاء متكررة يمكن أن تؤدي إلى اتخاذ قرار استثماري غير مناسب، أبرزها:
الاعتماد على الإيرادات فقط: ارتفاع المبيعات لا يعني بالضرورة ارتفاع القيمة.
تجاهل الديون: انخفاض سعر الصفقة قد يخفي التزامات مالية كبيرة.
المبالغة في توقعات النمو: التوقعات المتفائلة جدًا قد ترفع القيمة النظرية بصورة غير واقعية.
استخدام مضاعف واحد: الأفضل مقارنة أكثر من منهج للتقييم.
إهمال المخاطر: القضايا القانونية أو اعتماد الشركة على عميل رئيسي قد يغيران قيمة الصفقة.
عدم إجراء تحليل الحساسية: يجب اختبار تأثير تغير الإيرادات، وهوامش الربح، ومعدلات الخصم على القيمة النهائية.
دور شركات الاستشارات المالية في التقييم قبل الاستحواذ
تلعب شركة استشارات مالية دورًا محوريًا في صفقات الاستحواذ، لأنها تساعد المستثمر أو الشركة المستحوِذة على الانتقال من مرحلة التوقعات والانطباعات إلى قرار استثماري مبني على التحليل المالي والبيانات الدقيقة.
وقبل إتمام الصفقة، يعمل المستشار المالي على دراسة الوضع المالي للشركة المستهدفة وتحديد قيمتها العادلة، مع تحليل الفرص والمخاطر التي قد تؤثر في نجاح الاستحواذ
وفي النهاية، لا يكون الاستحواذ الناجح هو الصفقة التي يتم إغلاقها بأسرع وقت، بل الصفقة التي تشترى فيها القيمة المناسبة بالسعر المناسب، مع فهم واضح للمخاطر والعوائد المتوقعة.
لذلك، قبل التوقيع على أي صفقة، اسأل أولًا: هل القيمة التي ندفعها اليوم ستبررها النتائج التي نتوقع تحقيقها غدًا؟