دليل شامل للمحافظ الاستثمارية هل تبحث عن طريقة منظمة لاستثمار أموالك وتحقيق أهدافك المالية دون الاعتماد على استثمار واحد فقط؟ تعد المحافظ الاستثمارية من الأدوات المهمة التي تساعد الأفراد على تنويع استثماراتهم، وإدارة المخاطر، والسعي إلى تحقيق عوائد تتناسب مع أهدافهم وقدرتهم على تحمل التقلبات.
ومع تعدد الخيارات الاستثمارية، مثل الأسهم والسندات والصكوك و صناديق الاستثمار، قد يبدو اتخاذ القرار المناسب أمرًا معقدًا، خاصة للمبتدئين. ومع ذلك، فإن فهم أنواع المحافظ الاستثمارية وكيفية بنائها وإدارتها يساعد على اتخاذ قرارات أكثر وعيًا.
في هذا الدليل، نستعرض مفهوم المحافظ الاستثمارية، وأهم أنواعها، وكيفية اختيار المحفظة المناسبة، بالإضافة إلى استراتيجيات عملية للاستفادة منها وبناء مستقبل مالي أكثر استقرارًا.
أولًا: ما هي المحافظ الاستثمارية؟
المحفظة الاستثمارية هي مجموعة من الأصول المالية التي يمتلكها المستثمر بهدف تحقيق أهداف محددة، مثل تنمية رأس المال، أو الحصول على دخل دوري، أو المحافظة على قيمة المدخرات على المدى الطويل.
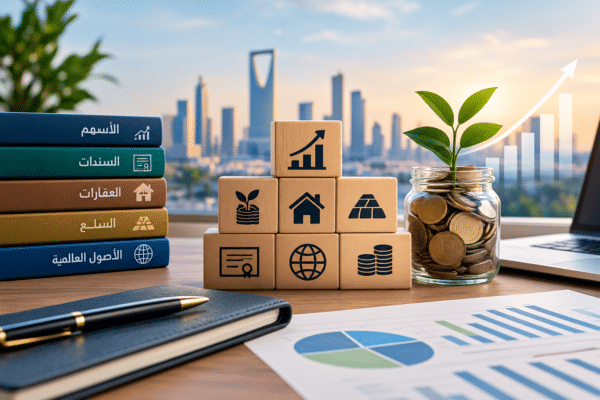
وقد تتضمن المحفظة مجموعة متنوعة من الأدوات، منها:
- الأسهم: تمنح المستثمر فرصة الاستفادة من نمو الشركات وتوزيعات الأرباح، لكنها تتأثر بتقلبات السوق.
- السندات والصكوك: قد توفر دخلًا دوريًا، وتختلف مخاطرها وعوائدها بحسب الجهة المصدرة وشروط الإصدار.
- صناديق الاستثمار: تتيح الاستثمار في مجموعة من الأصول من خلال صندوق واحد، وفق استراتيجية محددة.
- الودائع والأدوات النقدية: تساعد على توفير السيولة وتقليل التقلبات، مع اختلاف العائد والمخاطر وفق المنتج.
- العقارات والأصول الأخرى: يمكن أن تسهم في تنويع مصادر العائد، مع مراعاة تكاليفها ومستوى سيولتها.
وتكمن أهمية المحفظة الاستثمارية في أنها تسمح بتوزيع الأموال بين أصول مختلفة بدلًا من الاعتماد على أصل واحد، وهو ما قد يساعد على الحد من أثر بعض المخاطر، دون ضمان الأرباح أو منع الخسائر.
ثانيًا: ما أهم أنواع المحافظ الاستثمارية؟
لا توجد محفظة واحدة تناسب جميع المستثمرين؛ فالاختيار يعتمد على الأهداف المالية، والمدة الزمنية، ومستوى تقبل المخاطر.
1. المحفظة المحافظة
تستهدف هذه المحفظة المستثمرين الذين يعطون الأولوية للاستقرار النسبي والمحافظة على رأس المال.
وتعتمد عادةً على الأدوات النقدية، والودائع، وبعض أدوات الدخل الثابت أو الصكوك ذات المخاطر المناسبة. وقد تتضمن نسبة محدودة من الأسهم بحسب ظروف المستثمر وأهدافه.
لمن تناسب؟ الأشخاص الذين يقتربون من موعد استخدام أموالهم، أو الذين لا يرغبون في تحمل تقلبات كبيرة.
ومع ذلك، لا يعني وصف المحفظة بأنها محافظة أنها خالية من المخاطر؛ فقد تتأثر بالتضخم أو مخاطر الائتمان أو تغير أسعار الفائدة.
2. المحفظة المتوازنة
تجمع المحفظة المتوازنة بين أصول تستهدف النمو وأخرى تسعى إلى توفير قدر أكبر من الاستقرار النسبي.
فقد تتضمن الأسهم والصكوك وأدوات نقدية بنسب تختلف حسب احتياجات المستثمر. ويساعد هذا التنويع على تحقيق توازن بين فرص النمو وتقلبات القيمة.
لمن تناسب؟ المستثمر الذي يرغب في تنمية أمواله على المدى المتوسط أو الطويل، مع تجنب التركيز الكامل على الأصول مرتفعة المخاطر.
3. المحفظة الهجومية أو عالية النمو
تركز هذه المحفظة بدرجة أكبر على الأسهم والأصول التي تستهدف تحقيق نمو مرتفع على المدى الطويل، وقد تشمل شركات النمو أو قطاعات ذات فرص توسع كبيرة.
لكن ارتفاع فرص العائد المحتمل يصاحبه عادةً ارتفاع في التقلبات واحتمال الخسائر.
لمن تناسب؟ المستثمر الذي يمتلك أفقًا زمنيًا طويلًا، واحتياطيًا ماليًا مناسبًا، وقدرة فعلية على تحمل انخفاض قيمة استثماراته.
4. محفظة الدخل
تهدف محفظة الدخل إلى توفير تدفقات نقدية دورية من مصادر مثل توزيعات أرباح الأسهم، وأرباح الصكوك أو السندات، وبعض الصناديق الاستثمارية.
ومن المهم عدم الاعتماد على العائد المعلن وحده؛ إذ ينبغي تقييم استدامة التوزيعات، وجودة الأصول، والرسوم، والمخاطر المرتبطة بالجهة المصدرة.
5. المحفظة المتوافقة مع الشريعة الإسلامية
تستثمر هذه المحفظة في أدوات وأصول تتوافق مع الضوابط الشرعية المعتمدة، مثل الأسهم المتوافقة مع الشريعة والصكوك وصناديق الاستثمار الإسلامية.
ويجب على المستثمر مراجعة معايير الالتزام الشرعي وآلية الرقابة والتطهير، إن انطبقت، بدلًا من افتراض أن كل منتج يحمل وصفًا تسويقيًا إسلاميًا يحقق جميع المتطلبات تلقائيًا.
ثالثًا: كيف تبني محفظة استثمارية ناجحة في 7 خطوات؟
إن بناء محفظة استثمارية فعالة لا يعتمد على اختيار الأسهم الرابحة فقط، بل يحتاج إلى خطة واضحة ومتابعة مستمرة.
الخطوة الأولى: حدد هدفك المالي
ابدأ بتحديد الغرض من الاستثمار. هل تريد شراء منزل، أم تمويل تعليم الأبناء، أم تكوين دخل إضافي، أم بناء ثروة للتقاعد؟
يساعدك الهدف الواضح على تحديد المدة الزمنية المناسبة ومستوى المخاطر الذي يمكنك تحمله.
الخطوة الثانية: قيم قدرتك على تحمل المخاطر
هناك فرق بين رغبتك في تحقيق عائد مرتفع وقدرتك الفعلية على تحمل الخسائر.
لذلك، اسأل نفسك: هل تستطيع الاستمرار في الاستثمار إذا انخفضت قيمة المحفظة مؤقتًا؟ وهل ستحتاج إلى هذه الأموال قريبًا؟
تساعد الإجابات على تحديد توزيع الأصول الملائم لك.
الخطوة الثالثة: وزع استثماراتك بذكاء
يعد تنويع المحفظة الاستثمارية من أهم المبادئ التي ينبغي مراعاتها.
بدلًا من استثمار جميع أموالك في شركة واحدة أو قطاع واحد، يمكنك توزيعها على أصول وقطاعات وأسواق مختلفة بحسب أهدافك.
لكن التنويع الفعال لا يعني شراء أكبر عدد ممكن من الأصول؛ بل اختيار استثمارات تختلف مصادر مخاطرها، مع تجنب التركز غير المقصود في أصول مترابطة.
الخطوة الرابعة: اختر الأدوات المناسبة
قارن بين الأسهم والصكوك وصناديق الاستثمار والأدوات النقدية من حيث العائد المتوقع والمخاطر والرسوم والسيولة.
كذلك، اقرأ نشرة الإصدار أو مستندات الصندوق، وافهم سياسة الاستثمار والقيود وآلية احتساب الرسوم قبل اتخاذ القرار.
الخطوة الخامسة: ابدأ بمبلغ يناسب ميزانيتك
لا تحتاج بالضرورة إلى رأس مال ضخم لبدء الاستثمار. فبعض الصناديق والمنصات تتيح البدء بمبالغ متفاوتة وفق شروطها.
الأهم هو استثمار أموال لا تحتاج إليها لتغطية نفقاتك الأساسية، مع الاحتفاظ باحتياطي للطوارئ وتجنب الاعتماد على الاقتراض غير المناسب لتمويل استثمارات متقلبة.
الخطوة السادسة: راجع أداء المحفظة دوريًا
تابع الأداء مقارنةً بالهدف الاستثماري والمؤشر المرجعي المناسب، ولا تكتفِ بالنظر إلى الأرباح قصيرة الأجل.
وقد تكون المراجعة ربع السنوية أو نصف السنوية مناسبة لبعض المستثمرين، مع تعديل وتيرة المتابعة وفق طبيعة الأصول وظروف السوق.
الخطوة السابعة: أعد موازنة الأصول
قد تتغير نسب الأصول بمرور الوقت نتيجة ارتفاع بعض الاستثمارات أو انخفاضها.
لذلك، تساعد إعادة الموازنة على إعادة المحفظة إلى التوزيع المستهدف، سواء وفق جدول زمني محدد أو عند تجاوز الانحراف حدودًا معينة. وينبغي مراعاة الرسوم والضرائب أو الالتزامات التنظيمية ذات الصلة قبل تنفيذ التعديلات.
الخاتمة
تمثل المحافظ الاستثمارية وسيلة مهمة لتنظيم الأموال وتوزيع الاستثمارات بما يتناسب مع الأهداف المالية المختلفة. ومع ذلك، فإن نجاح المحفظة لا يعتمد على اختيار الأصول وحده، بل يرتبط أيضًا بالتخطيط طويل الأجل، وفهم المخاطر، والتنويع، ومراقبة التكاليف، وإعادة الموازنة عند الحاجة.
ابدأ بتحديد أهدافك، ثم اختر توزيعًا استثماريًا يمكنك الالتزام به، وراجع قراراتك بناءً على معلومات موثوقة بدلًا من الانجراف وراء الشائعات أو الأرباح السريعة. وتذكّر أن بناء الثروة عملية تدريجية تتطلب الانضباط والصبر، ولا توجد استراتيجية تضمن عوائد إيجابية في جميع الظروف.