دور الصكوك في التمويل و في ظل التطورات المتسارعة التي يشهدها القطاع المالي، أصبحت المؤسسات تبحث باستمرار عن مصادر تمويل مرنة ومستدامة تساعدها على تنفيذ خطط النمو دون الاعتماد الكامل على القروض التقليدية. وهنا تبرز الصكوك الإسلامية كواحدة من الأدوات المالية المهمة التي تجمع بين التمويل والاستثمار وفق مبادئ الشريعة الإسلامية.
لكن ما هي الصكوك الإسلامية؟ وكيف تعمل؟ وهل يمكن أن تساعد الشركات والمؤسسات على تنويع مصادر التمويل وتقليل الاعتماد على التمويل المصرفي؟
في هذا الدليل، نستعرض مفهوم الصكوك الإسلامية، وأهم أنواعها، وآلية استخدامها، بالإضافة إلى أبرز المزايا التي تجعلها خيارًا استراتيجيًا للمؤسسات الباحثة عن تمويل طويل الأجل وتنويع مصادر رأس المال.
أولًا: ما هي الصكوك الإسلامية؟
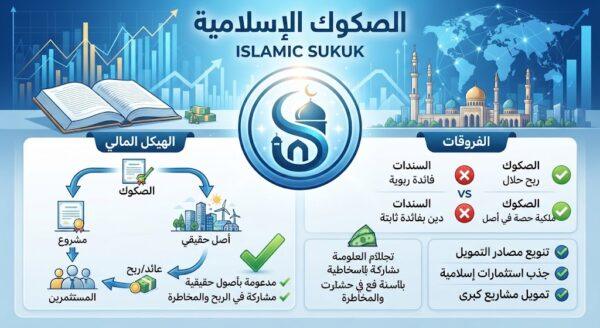
دور الصكوك في التمويل أن الصكوك الإسلامية هي أوراق مالية متوافقة مع أحكام الشريعة الإسلامية، وتمثل حصة شائعة في ملكية أصول أو منافع أو مشروعات أو أنشطة استثمارية محددة، وفق الهيكل الشرعي المستخدم في الإصدار.
وعلى عكس السندات التقليدية التي تقوم عادة على علاقة دين مقابل فائدة، ترتبط الصكوك بأصل أو مشروع أو نشاط اقتصادي حقيقي، وتبنى العوائد فيها وفق صيغة شرعية مثل الإجارة أو المرابحة أو المشاركة أو المضاربة بحسب هيكل الصك.
وبالتالي، يمكن للمؤسسة استخدام الصكوك للحصول على التمويل اللازم لمشروع أو توسع معين، بينما يحصل المستثمرون على عوائد مرتبطة بالأصل أو النشاط الذي يقوم عليه الإصدار.
ثانيًا: كيف تعمل الصكوك الإسلامية؟
دور الصكوك في التمويل لفهم طريقة عمل الصكوك ببساطة، يمكن تصور مؤسسة لديها مشروع كبير يحتاج إلى تمويل
بدلًا من الاعتماد على قرض مصرفي فقط، يمكن للمؤسسة إنشاء هيكل لإصدار صكوك يمثل حقوقًا مرتبطة بأصول أو منافع أو مشروع محدد. يقوم المستثمرون بالاكتتاب في الصكوك، ثم تستخدم حصيلة الإصدار في تمويل المشروع أو الغرض المحدد.
بعد ذلك، يحصل حملة الصكوك على العوائد وفق شروط الإصدار والهيكل الشرعي المستخدم، وفي نهاية المدة يتم التعامل مع الأصل أو المشروع وفق الآلية المتفق عليها.
وهكذا تتحول الصكوك إلى حل تمويلي يجمع بين احتياجات المؤسسة الاستثمارية واحتياجات المستثمرين الباحثين عن فرص متوافقة مع الشريعة.
ثالثًا: ما أهم أنواع الصكوك الإسلامية؟
توجد عدة أنواع من الصكوك، ويختلف استخدامها بحسب طبيعة الأصول والمشروع والغرض من التمويل.
1. صكوك الإجارة
تعتمد على أصول يمكن تأجيرها، ويحصل المستثمرون على عوائد مرتبطة بإيرادات التأجير وفق الهيكل الشرعي للصك.
2. صكوك المرابحة
ترتبط بعمليات بيع وشراء وفق صيغة المرابحة، وتستخدم في بعض هياكل التمويل والاستثمار الإسلامية.
3. صكوك المشاركة
تعتمد على المشاركة في مشروع أو نشاط اقتصادي، بحيث تكون العلاقة الاستثمارية قائمة على المشاركة في النتائج وفق الشروط المحددة.
4. صكوك المضاربة
تقوم على تعاون بين أصحاب رأس المال والطرف الذي يتولى إدارة النشاط الاستثماري، ويتم توزيع الأرباح وفق النسب المتفق عليها.
اختيار النوع المناسب لا يعتمد على تفضيل واحد، بل يحتاج إلى دراسة طبيعة الأصول، والغرض من التمويل، والتدفقات النقدية، والمتطلبات الشرعية والتنظيمية
رابعًا: كيف تستفيد المؤسسات من الصكوك في تنويع مصادر التمويل؟
تتمثل إحدى أهم مزايا الصكوك في أنها تمنح المؤسسات قناة إضافية للحصول على التمويل، بدلًا من الاعتماد على مصدر واحد.
1. تقليل الاعتماد على القروض المصرفية
قد تحتاج المؤسسة إلى تمويل كبير لتنفيذ مشروع جديد أو التوسع في سوق معين. الاعتماد الكامل على البنوك قد يفرض قيودًا تتعلق بحجم التمويل أو مدته أو شروطه.
لذلك، يمكن أن تساعد الصكوك في تنويع هيكل التمويل من خلال الوصول إلى قاعدة أوسع من المستثمرين.
2. الحصول على تمويل طويل الأجل
تحتاج بعض المشروعات إلى سنوات قبل أن تبدأ في تحقيق تدفقات نقدية قوية.
وهنا يمكن أن تكون الصكوك أداة مناسبة لتمويل المشروعات طويلة الأجل، مثل:
- مشروعات البنية التحتية.
- مشروعات الطاقة.
- التطوير العقاري.
- التوسع الصناعي.
- مشروعات النقل.
- المشروعات المرتبطة بالتنمية الاقتصادية.
وبذلك تستطيع المؤسسة ربط مدة التمويل بطبيعة المشروع بدلًا من الاعتماد على تمويل قصير الأجل لا يتناسب مع دورة المشروع.
3. الوصول إلى قاعدة أوسع من المستثمرين
من أهم نقاط القوة في الصكوك أنها قد تجذب مستثمرين يبحثون تحديدًا عن استثمارات متوافقة مع الشريعة الإسلامية.
وهذا يفتح أمام المؤسسة فرصة للوصول إلى شريحة جديدة من المستثمرين، سواء كانوا أفرادًا أو مؤسسات أو صناديق استثمارية، بحسب السوق والأنظمة المعمول بها.
4. دعم خطط التوسع والنمو
عندما ترغب مؤسسة في التوسع، فإنها تحتاج إلى رأس مال مناسب دون التأثير سلبًا على خطتها المالية.
يمكن توظيف الصكوك في تمويل مشروعات جديدة أو شراء أصول أو تطوير مشروعات قائمة، وبالتالي تصبح جزءًا من استراتيجية النمو والتمويل المؤسسي.
5. تعزيز المرونة المالية
تنويع مصادر التمويل يمنح الإدارة المالية مساحة أكبر لاتخاذ القرارات.
فبدلًا من الاعتماد على مصدر واحد، تستطيع المؤسسة بناء مزيج تمويلي قد يشمل:
التمويل المصرفي + الصكوك + التمويل الذاتي + زيادة رأس المال + أدوات تمويل أخرى.
هذا التنوع يمكن أن يساعد على تحسين إدارة السيولة ومواجهة تغيرات الأسواق.
خامسا: ما أبرز التحديات التي تواجه إصدار الصكوك؟
رغم المزايا العديدة، فإن إصدار الصكوك ليس عملية بسيطة حيث تحتاج المؤسسة عادة إلى إعداد هيكل مناسب، ودراسة الأصول والمشروع، والالتزام بالمتطلبات التنظيمية، و ذلك الاستعانة من خلال شركة استشارات مالية او بالمستشارين القانونيين والماليين والشرعيين عند الحاجة.
كما أن نجاح الإصدار يعتمد على عوامل عديدة، منها:
- قوة المركز المالي للمؤسسة.
- جودة الأصول أو المشروع محل الإصدار.
- وضوح هيكل الصك.
- ثقة المستثمرين.
- ظروف السوق.
- التصنيف الائتماني عند وجوده.
- التسعير المناسب.
- الالتزام بالمتطلبات النظامية والشرعية.
لذلك، لا ينبغي النظر إلى الصكوك باعتبارها مجرد وسيلة للحصول على الأموال، بل باعتبارها قرارًا ماليًا استراتيجيًا يحتاج إلى تخطيط دقيق.
ثامنًا: كيف تبدأ المؤسسة في دراسة خيار الصكوك؟
إذا كانت المؤسسة تفكر في إصدار صكوك، فمن الأفضل اتباع خطوات منظمة
الخطوة الأولى: تحديد الاحتياج التمويلي
يجب تحديد حجم التمويل المطلوب والهدف منه ومدة الحاجة إليه.
الخطوة الثانية: دراسة الأصول والمشروع
يتم تحديد الأصول أو المنافع أو المشروع الذي يمكن أن يقوم عليه الهيكل المناسب للصكوك.
الخطوة الثالثة: اختيار الهيكل المناسب
يتم تحديد صيغة الصك وفق طبيعة النشاط والأصول والهدف من الإصدار.
الخطوة الرابعة: دراسة السوق
ينبغي تحليل ظروف السوق واهتمام المستثمرين والتسعير المتوقع.
الخطوة الخامسة: الاستعانة بالخبراء
يتطلب الإصدار الناجح عادةً تعاون خبراء في الاستشارات المالية والقانونية والشرعية لضمان بناء هيكل متكامل.
الخطوة السادسة: تنفيذ الإصدار
بعد استكمال المتطلبات والموافقات اللازمة، تبدأ إجراءات طرح الصكوك للمستثمرين وفق القواعد والأنظمة المعمول بها.