اختيار صندوق الاستثمار المناسب حيث يبحث كثير من المستثمرين عن أفضل الطرق لتنمية أموالهم وتحقيق أهدافهم المالية، وتعد صناديق الاستثمار من الخيارات التي تتيح لهم الوصول إلى مجموعة متنوعة من الأصول دون الحاجة إلى إدارة كل استثمار بصورة مستقلة. ومع ذلك، فإن اختيار الصندوق المناسب لا يعتمد فقط على العائد المتوقع، بل يتطلب فهمًا واضحًا لمستوى تقبل المخاطر، والمدة الزمنية للاستثمار، والأهداف المالية، ومدى القدرة على تحمل الخسائر المحتملة.
فقد يفضل أحد المستثمرين الاستقرار والمحافظة على رأس المال، بينما يسعى مستثمر آخر إلى تحقيق نمو أكبر على المدى الطويل، حتى مع احتمالية حدوث تقلبات في قيمة استثماراته. لذلك، فإن الصندوق المناسب لشخص ما قد لا يكون مناسبًا لشخص آخر.
في هذا الدليل، نستعرض 7 خطوات عملية لاختيار صندوق الاستثمار المناسب لمستوى تقبلك للمخاطر، مع توضيح أنواع الصناديق، وأهم المعايير التي ينبغي مراجعتها، والإجابة عن الأسئلة الشائعة قبل اتخاذ قرار الاستثمار.
أولًا: ما المقصود بمستوى تقبّل المخاطر
اختيار صندوق الاستثمار المناسب يشير تقبل المخاطر إلى مدى استعداد المستثمر لتحمل التقلبات والخسائر المحتملة مقابل فرصة تحقيق عائد استثماري أعلى. ويختلف هذا المستوى من شخص إلى آخر وفقًا لوضعه المالي، وأهدافه، وخبرته الاستثمارية، والتزاماته المستقبلية.
ومن المهم التمييز بين ثلاثة مفاهيم أساسية:
- تقبل المخاطر: مدى ارتياح المستثمر النفسي تجاه انخفاض قيمة استثماراته.
- القدرة على تحمل المخاطر: مدى قدرة المستثمر المالية على تحمّل الخسائر دون التأثير في احتياجاته الأساسية.
- الحاجة إلى المخاطرة: مقدار العائد الذي يحتاج المستثمر إلى تحقيقه للوصول إلى أهدافه المالية.
على سبيل المثال، قد يرغب مستثمر في تحقيق عائد مرتفع، لكنه يحتاج إلى أمواله بعد عام واحد لشراء منزل. في هذه الحالة، قد تكون قدرته على تحمل المخاطر محدودة، حتى لو كان مستعدًا نفسيًا لقبول التقلبات.
لذلك، ينبغي تقييم الجوانب الثلاثة قبل اختيار أي صندوق استثماري.
ثانيًا: حدد مستوى تقبلك للمخاطر
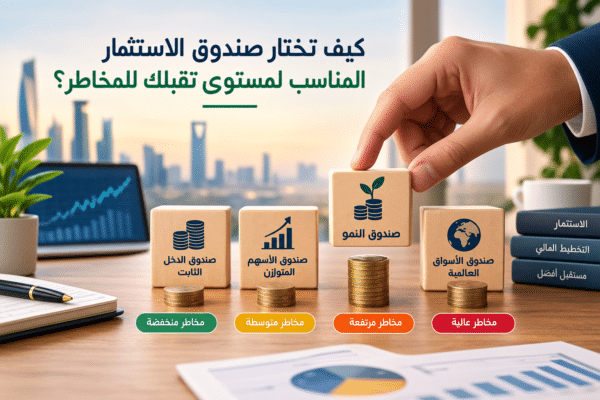
يمكن تقسيم المستثمرين بصورة إرشادية إلى ثلاثة مستويات رئيسية:
1. المستثمر المحافظ
يفضّل المستثمر المحافظ تقليل احتمالات الخسارة والحفاظ على استقرار أمواله قدر الإمكان. وغالبًا ما يناسبه البحث في صناديق أسواق النقد أو صناديق الدخل الثابت ذات الجودة الائتمانية المناسبة، بحسب أهدافه ومدة استثماره.
ومع ذلك، فإن هذه الصناديق ليست خالية من المخاطر؛ فقد تتأثر أسعار الفائدة، أو الجدارة الائتمانية، أو السيولة، كما قد لا تحقق عوائدها نموًا يتجاوز التضخم.
2. المستثمر المعتدل
يقبل المستثمر المعتدل قدرًا متوسطًا من التقلبات بهدف تحقيق توازن بين النمو والاستقرار. وقد يدرس الصناديق المتوازنة التي تجمع بين الأسهم وأدوات الدخل الثابت، أو الصناديق المتنوعة التي توزّع استثماراتها على أكثر من فئة من الأصول.
ويعتمد مستوى المخاطر الفعلي على نسب توزيع الأصول، وجودة الاستثمارات، وسياسة إدارة الصندوق، وليس على اسمه فقط.
3. المستثمر الجريء
يقبل المستثمر الجريء تقلبات أكبر مقابل السعي إلى نمو رأس المال على المدى الطويل. وقد يدرس صناديق الأسهم أو الصناديق القطاعية أو الصناديق التي تستثمر في الأسواق الناشئة.
لكن هذا الخيار يتطلب استعدادًا لتحمل انخفاضات كبيرة محتملة في قيمة الاستثمار، مع تجنب استثمار الأموال التي يحتاج إليها المستثمر لتغطية نفقاته الأساسية أو التزاماته القريبة.
ثالثًا: 7 خطوات لاختيار صندوق الاستثمار المناسب
الخطوة الأولى: حدد هدفك المالي
قبل مقارنة الصناديق، اسأل نفسك: لماذا أستثمر؟
هل تهدف إلى الحفاظ على رأس المال، أم تكوين دخل دوري، أم الادخار للتقاعد، أم تنمية الثروة على المدى الطويل؟
يساعد تحديد الهدف على اختيار نوع الصندوق المناسب. فالصندوق الذي يستهدف نمو رأس المال قد لا يناسب شخصًا يحتاج إلى دخل منتظم، كما أن الصندوق الذي يركز على الاستقرار قد لا يحقق النمو الذي يتطلبه هدف بعيد المدى.
الخطوة الثانية: حدد المدة الزمنية للاستثمار
تؤثر مدة الاستثمار في مقدار المخاطر التي يمكن تحمّلها. فعندما تحتاج إلى أموالك خلال فترة قصيرة، قد لا يكون من المناسب تعريضها لتقلبات كبيرة في أسواق الأسهم.
أما إذا كان هدفك يمتد لسنوات طويلة، فقد تتاح لك مساحة أكبر لتحمّل التقلبات، بشرط امتلاك القدرة المالية والنفسية على ذلك.
ومع ذلك، لا تضمن المدة الطويلة تحقيق الأرباح أو استرداد رأس المال بالكامل.
الخطوة الثالثة: افحص مستوى المخاطر الفعلي للصندوق
لا تعتمد على اسم الصندوق أو تصنيفه التسويقي وحده. راجع نشرة الإصدار، والوثائق الأساسية، ومؤشر المخاطر إن توفر، والسياسة الاستثمارية، وأكبر مكونات المحفظة.
وتحقق من مدى تعرض الصندوق لمخاطر السوق، وأسعار الفائدة، والائتمان، والعملات الأجنبية، والسيولة، وتركيز الاستثمارات في شركة أو قطاع واحد.
كلما فهمت مصادر المخاطر، أصبحت أكثر قدرة على تحديد مدى توافق الصندوق مع وضعك المالي.
الخطوة الرابعة: قارن العوائد التاريخية بطريقة صحيحة
قد تبدو العوائد المرتفعة جذابة، لكنها لا تكفي وحدها لاتخاذ القرار. قارن أداء الصندوق خلال فترات زمنية متعددة، وراجعه مقابل المؤشر المرجعي المناسب والصناديق المماثلة في الفئة نفسها.
كذلك، افحص أكبر الانخفاضات التاريخية التي تعرض لها الصندوق، ومدى تذبذب أدائه، وطريقة تعامله مع ظروف السوق المختلفة.
تذكر أن الأداء السابق لا يضمن النتائج المستقبلية. فالهدف ليس اختيار الصندوق الذي حقق أعلى عائد في فترة واحدة، بل فهم المخاطر التي تحملها المستثمرون لتحقيق ذلك العائد.
الخطوة الخامسة: احسب الرسوم والتكاليف
تؤثر الرسوم في صافي العائد الذي يحصل عليه المستثمر. وقد تشمل رسوم الإدارة، ورسوم الاشتراك أو الاسترداد، وتكاليف التداول، وأي مصروفات أخرى منصوص عليها في وثائق الصندوق.
على سبيل المثال، إذا حقق استثمار عائدًا إجماليًا افتراضيًا قدره 7% خلال سنة، وبلغت التكاليف السنوية 1.5% وفق طريقة احتسابها، فإن العائد المتبقي يكون أقل من العائد الإجمالي. ويظل الناتج الفعلي مرتبطًا بطريقة تحميل الرسوم وأي تكاليف إضافية والضرائب المطبقة إن وجدت.
لذلك، قارن التكاليف بين الصناديق المتشابهة، ولا تفترض أن الصندوق الأعلى رسومًا سيحقق بالضرورة أداءً أفضل.
الخطوة السادسة: تحقق من التنويع والسيولة
يساعد التنويع على توزيع المخاطر بدلًا من الاعتماد على استثمار واحد. ومع ذلك، فإن امتلاك عدد كبير من الأصول لا يعني تلقائيًا تنويعًا فعالًا، خاصة إذا كانت تتحرك بالطريقة نفسها أو تتركز في القطاع ذاته.
كذلك، تحقّق من سهولة شراء وحدات الصندوق واستردادها، وموعد تنفيذ طلبات الاسترداد، وأي قيود أو رسوم مرتبطة بها.
وتكتسب السيولة أهمية خاصة إذا كنت قد تحتاج إلى أموالك بصورة مفاجئة.
الخطوة السابعة: راجع الجهة المديرة والوثائق التنظيمية
قبل الاستثمار، تحقق من ترخيص الجهة المديرة لدى الجهة الرقابية المختصة، واقرأ نشرة الإصدار وشروط الاشتراك والاسترداد وسياسة توزيع الأرباح إن وجدت.
وإذا كنت تستثمر في السوق السعودية، فراجع المعلومات الرسمية المنشورة من هيئة السوق المالية السعودية، وتأكد من أن الصندوق والجهة المقدمة له يعملان وفق المتطلبات التنظيمية ذات الصلة.
رابعًا: مقارنة بين أنواع صناديق الاستثمار ومستويات المخاطر
| نوع الصندوق | مستوى المخاطر المعتاد | الهدف المحتمل | ملاحظات مهمة |
|---|---|---|---|
| صناديق أسواق النقد | منخفض نسبيًا | إدارة السيولة وتحقيق عائد قصير الأجل | ليست خالية من مخاطر الائتمان والسيولة |
| صناديق الدخل الثابت | منخفض إلى مرتفع بحسب الأصول | دخل دوري أو تنويع المحفظة | تتأثر بأسعار الفائدة والائتمان |
| الصناديق المتوازنة | متوسط غالبًا | الجمع بين النمو والدخل | تتوقف المخاطر على توزيع الأصول |
| صناديق الأسهم المتنوعة | متوسط إلى مرتفع | نمو رأس المال | تتأثر بتقلبات أسواق الأسهم |
| الصناديق القطاعية أو المتخصصة | قد تكون مرتفعة | الاستثمار في قطاع أو فرصة محددة | قد ترتفع مخاطر التركز |
خامسًا: كيف تستفيد من التنويع في تقليل المخاطر؟
التنويع هو توزيع الاستثمارات على أصول أو قطاعات أو أسواق مختلفة بهدف الحد من تأثير تراجع استثمار واحد في المحفظة بأكملها.
على سبيل المثال، قد يدرس المستثمر توزيع أمواله بين صندوق للأسهم وصندوق للدخل الثابت وصندوق لإدارة السيولة، وفقًا لأهدافه واحتياجاته. لكن التوزيع المناسب يعتمد على ظروف المستثمر، ولا توجد نسب موحدة تصلح للجميع.
ومن المهم مراجعة الارتباط بين الأصول؛ فقد لا يوفر الاستثمار في عدة صناديق مختلفة أسماءً تنويعا حقيقيًا إذا كانت جميعها تمتلك الأسهم نفسها أو تتعرض للمخاطر ذاتها.
كما ينبغي إعادة تقييم توزيع المحفظة دوريًا أو عند حدوث تغير مهم في الأهداف المالية أو الالتزامات أو ظروف السوق.
و فى النهاية يجب معرفة إن اختيار صناديق الاستثمار المناسب لمستوى تقبلك للمخاطر يبدأ بفهم وضعك المالي وأهدافك، ثم مقارنة الصناديق بناءً على طبيعة أصولها، ومستوى تقلباتها، ورسومها، وسيولتها، وجودة إدارتها. ولا يكفي النظر إلى العوائد التاريخية أو الشهرة التسويقية لاتخاذ قرار مدروس.
ابدأ بتحديد المدة التي يمكنك خلالها استثمار أموالك، واحتفظ باحتياطي مناسب للطوارئ، ثم اختر الصندوق الذي تتوافق مخاطره مع قدرتك المالية والنفسية على تحمّل الخسائر. وبعد الاستثمار، راجع محفظتك دوريًا وتأكد من استمرار توافقها مع أهدافك.